
Канада сталкивается с нарастающим экономическим парадоксом!
FxSignal Вчера, 21:14 4 Аналитика, прогнозы валютного рынка
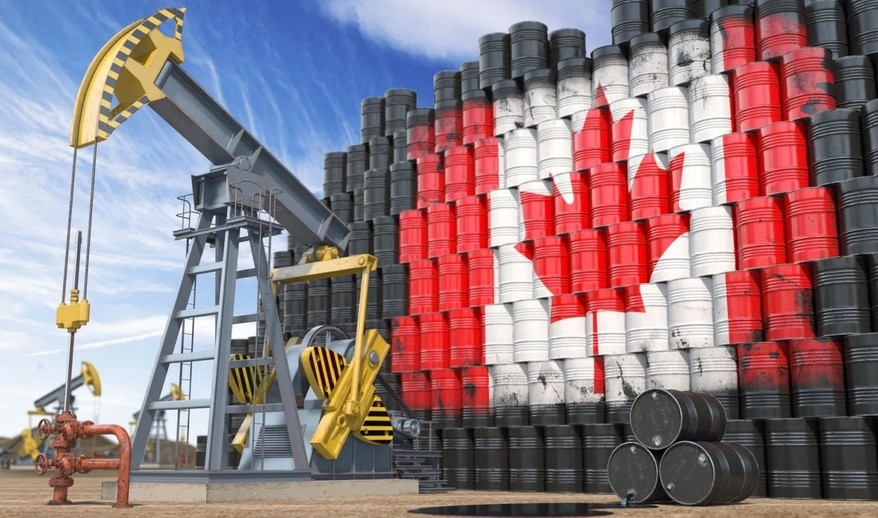
Решение центрального банка, объявленное в среду, — поднять базовую процентную ставку на 25 базисных пунктов, до 2,50%, впервые с 2023 года, — хорошо иллюстрирует эту дилемму. Высокие цены на нефть
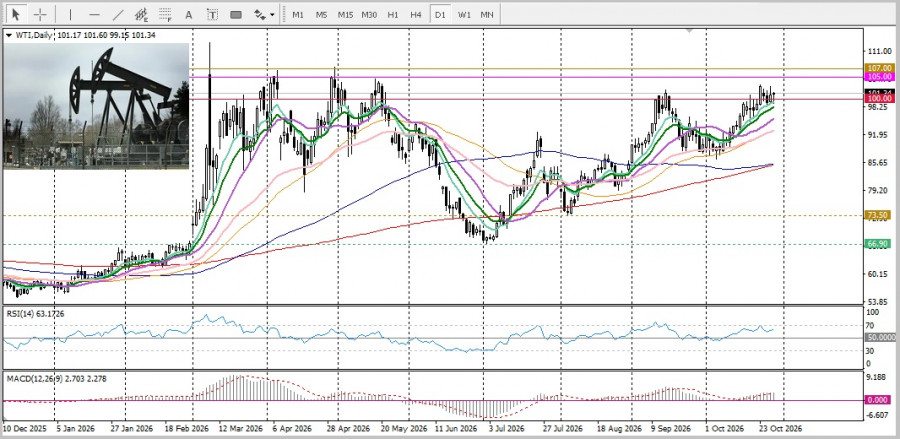
Теперь важно понять не только то, какую выгоду Канада извлекает из дорогой нефти, но и как долго она будет превышать связанные с ней издержки. Нефтяные сверхдоходы Канады имеют скрытую цену.
Подорожание нефти традиционно улучшает условия торговли Канады: страна получает больше экспортной выручки, не увеличивая объемы добычи. По данным RBC Economics, во втором квартале реальный валовой внутренний продукт (ВВП) Канады в годовом исчислении вырос на 1,1%, тогда как реальный валовой внутренний доход (ВВД) — показатель изменения покупательной способности — увеличился на 3,1%.
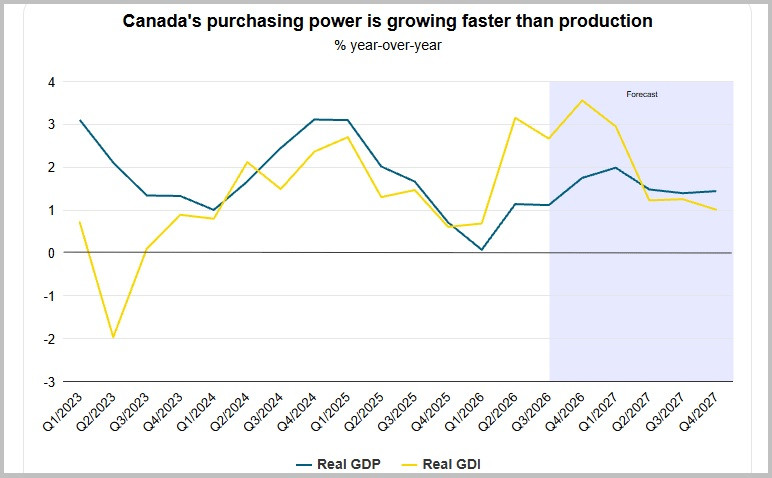
Большая доля дополнительных поступлений приходится на производителей энергоносителей, акционеров и богатые природными ресурсами провинции. Домохозяйства по всей стране, напротив, вынуждены тратить больше на транспорт и отопление. По данным RBC, во втором квартале расходы канадских семей на автомобильное топливо оказались примерно на 2,6 млрд. канадских долларов выше, чем годом ранее, хотя объем купленного топлива сократился на 3%.
В результате возникает структурный дисбаланс: выгоду от высоких нефтяных цен получают преимущественно отдельные группы, тогда как инфляционные издержки ощущает вся страна.
Банк Канады превращает нефтяное преимущество в монетарную дилемму. Противоречие становится особенно заметным с учетом денежно-кредитной политики. В среду Банк Канады увеличил базовую ставку до 2,50%, объяснив решение опасениями, что продолжительное удорожание энергоносителей может усилить инфляцию и в других секторах. Глава центрального банка Тифф Маклем сформулировал мотивы так: «Повышение учетной ставки необходимо для снижения риска того, что высокие цены на энергоносители могут перерасти в общую инфляцию».
Центробанк прогнозирует, что к концу года инфляция составит около 3,5%. Тем временем предприятия все чаще переносят возросшие производственные и транспортные расходы на потребителей.
Повышение ставок, однако, не способно напрямую повлиять на мировые цены на нефть или устранить перебои с поставками, связанные с конфликтом на Ближнем Востоке. Вместо этого оно ограничивает внутренний спрос, делает заимствования дороже и сдерживает потребление и инвестиции.
Так формируется потенциально разрушительная обратная связь: дорогая нефть увеличивает экспортные доходы Канады, но, в то, же время вынуждает ужесточать денежно-кредитную политику. Это создает дополнительную нагрузку на домохозяйства и компании, не связанные с энергетическим сектором.
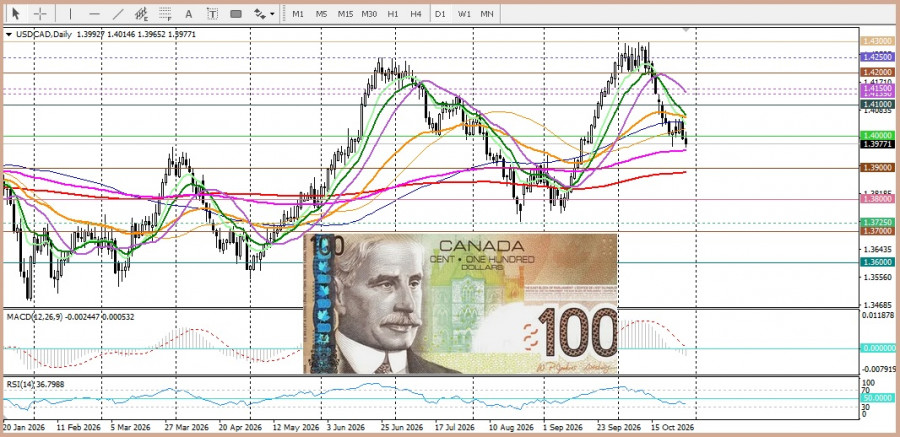
RBC характеризует принятое в среду решение как превентивный шаг: по оценке компании, центральный банк реагирует, прежде всего, на будущие инфляционные риски, а не на уже возникшее ухудшение базового ценового давления. При этом канадский доллар продолжает укрепляться по отношению к доллару США.
Новость предоставлена компанией

Поделитесь с друзьями полезной информацией. И они Вам скажут спасибо :)
Похожие новости
EUR против USD – «самая чистая грязная рубашка» и ФРС в плену «зеркального коридора»
Мировая финансовая система столкнулась с суровой реальностью. Ожидания скорого смягчения
20.10.26
Аналитика, прогнозы валютного рынка
Анатомия уязвимости – заемный бум бигтехов под прицелом растущих доходностей. Календарь трейдера на 27–29 октября
IPO Anthropic – Уолл-стрит пытается вернуть оптимизм Американские фондовые площадки открыли неделю
27.10.26
Аналитика, прогнозы валютного рынка
Могут ли цены на нефть достичь уровня, при котором Канада перестанет получать от них выгоду?
Исследование Scotiabank показывает, что экономический эффект от подорожания нефти не безграничен. В
29.10.26
Аналитика, прогнозы валютного рынка
Сделка по дизелю обвалила рейтинг Трампа до 30%. Нефть – на $111. Календарь трейдера на 19–21 октября
Новоназначенный министр обороны Ирана Мехрдад Кетабчи, чью кандидатуру утвердил иранский парламент,
19.10.26
Аналитика, прогнозы валютного рынка
Война, искусственный интеллект и борьба за внимание: главные события в экономике и бизнесе
Геополитические конфликты, стремительный рывок искусственного интеллекта и меняющиеся
21.10.26
Аналитика, прогнозы валютного рынка
Информация
Посетители, находящиеся в группе Гости, не могут оставлять комментарии к данной публикации.
Посетители, находящиеся в группе Гости, не могут оставлять комментарии к данной публикации.